Wypłaty Janusz Casino – metody, weryfikacja i czas realizacji
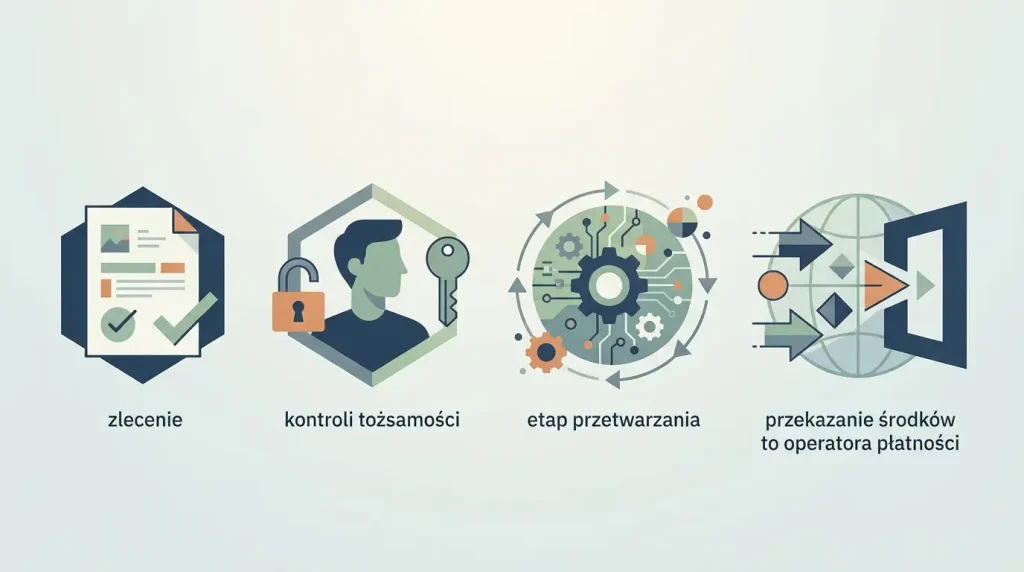
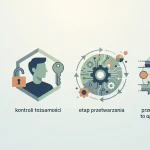
Wypłata w Janusz Casino może obejmować kilka etapów: złożenie dyspozycji, ewentualną weryfikację KYC, wewnętrzne przetwarzanie oraz przekazanie środków do operatora płatności. Potwierdzone materiały pokazują, że marka korzysta z wielu kategorii płatności i że weryfikacja tożsamości może być wymagana. Nie ma natomiast wystarczająco aktualnego źródła oficjalnego, aby uczciwie publikować jeden dokładny czas wypłaty, stały limit albo konkretną opłatę dla każdej metody.
Najbardziej użyteczny sposób oceny wypłaty to oddzielenie tego, co kontroluje kasyno, od czasu potrzebnego bankowi, portfelowi lub innemu dostawcy. Poniżej opisujemy ten proces krok po kroku i wskazujemy, jakie dane trzeba sprawdzić bezpośrednio w kasie przed zleceniem.
Spis treści
- Jak wygląda proces wypłaty
- Jakie metody mogą być dostępne
- KYC a wypłata
- Co wpływa na czas realizacji
- Czego nie da się uczciwie obiecać
- Jak czytać status wypłaty
- Wypłata a wcześniejsza wpłata
- Jak przygotować konto przed wypłatą
- Lista kontrolna przed zleceniem
- Co zrobić, gdy wypłata trwa dłużej, niż oczekujesz
- Wypłaty a polski kontekst
- Jak porównywać metody wypłaty bez fałszywej precyzji
- Jak prowadzić własny zapis sprawy
- Kiedy ponownie sprawdzić parametry wypłaty
- Najważniejszy wniosek
Jak wygląda proces wypłaty
Najprostszy model ma cztery etapy. Najpierw użytkownik wybiera metodę i składa dyspozycję w kasie. Następnie system może sprawdzić, czy konto wymaga dodatkowej weryfikacji. Po akceptacji dyspozycji operator przetwarza wypłatę, a na końcu środki przechodzą przez zewnętrzną infrastrukturę płatniczą. Każdy z tych etapów może mieć inny status i inny wpływ na całkowity czas.
- Zlecenie: wybór dostępnej metody, kwoty i potwierdzenie operacji.
- Weryfikacja: w razie potrzeby sprawdzenie tożsamości lub danych konta.
- Processing: wewnętrzne przetworzenie zaakceptowanej dyspozycji.
- Settlement: przekazanie i zaksięgowanie środków przez bank, portfel albo innego dostawcę.
Taki podział jest ważniejszy niż jedna liczba typu „wypłata w X godzin”, ponieważ liczba nie pokazuje, na którym etapie występuje opóźnienie i czy dotyczy ono samego kasyna, KYC czy zewnętrznego operatora.
Jakie metody mogą być dostępne
Wśród obsługiwanych kategorii płatności znajdują się Visa, Mastercard, przelew bankowy, Apple Pay, Google Pay, Revolut, MiFinity, Jeton oraz kryptowaluty. Sama obecność danej kategorii w ofercie płatniczej nie oznacza jednak, że będzie ona dostępna jako metoda wypłaty na każdym koncie. Niektóre kanały mogą służyć głównie do wpłat, a zestaw opcji wypłaty może zależeć od kraju, użytej wcześniej metody lub ustawień konta.
Dlatego przed zleceniem należy traktować ekran wypłat jako źródło bieżącego stanu. Jeżeli metoda jest widoczna, warto sprawdzić nazwę kanału, walutę, zakres kwot i komunikaty przy dyspozycji. Jeżeli nie jest widoczna, nie należy zakładać, że starsza recenzja lub ogólna lista płatności ma pierwszeństwo przed aktualnym interfejsem.
KYC a wypłata
Weryfikacja tożsamości może być wymagana. Dokładna lista dokumentów i czas ich akceptacji mogą zależeć od sytuacji konta, dlatego należy kierować się instrukcją wyświetloną użytkownikowi podczas procedury KYC. Szczegółowy kontekst znajduje się na stronie weryfikacja KYC.
Z punktu widzenia użytkownika KYC należy traktować jako osobny etap procesu. Jeśli konto jest już zweryfikowane, nie oznacza to automatycznie, że każda wypłata zostanie przetworzona bez dodatkowych kontroli. Jeżeli weryfikacja pojawia się przy zleceniu, należy wykonać instrukcje widoczne na koncie i nie próbować obchodzić procesu przez zmianę danych lub używanie cudzej metody płatności.
Co wpływa na czas realizacji
Całkowity czas może zależeć od kilku różnych elementów. Pierwszy to status konta i ewentualna potrzeba KYC. Drugi to wewnętrzne przetwarzanie dyspozycji. Trzeci to sposób przekazania środków po stronie banku lub dostawcy płatności. Czwarty to poprawność danych i zgodność metody z kontem użytkownika.
Ta strona nie przypisuje żadnemu z tych etapów konkretnej liczby godzin lub dni. Brak takiej liczby jest celowy, ponieważ bez aktualnych warunków operatora łatwo pomylić deklarowany czas processingu z czasem zaksięgowania po stronie zewnętrznego systemu. Jeśli interfejs pokazuje szacowany termin przy danej metodzie, to właśnie ten komunikat powinien być punktem odniesienia dla konkretnej dyspozycji.
Czego nie da się uczciwie obiecać
Nie ma podstaw, aby na tej stronie obiecywać „natychmiastową wypłatę”, stały limit wypłat albo brak opłat dla wszystkich metod. Nie podajemy też dokładnego czasu przetwarzania dla kart, przelewów, portfeli ani kryptowalut, ponieważ takie parametry mogą się zmieniać i nie są wystarczająco potwierdzone w bieżącym źródle oficjalnym.
Podobnie nie przenosimy liczb z forów, wyników wyszukiwania lub pojedynczych recenzji jako twardych parametrów. Jeżeli dwa starsze źródła podają różne wartości, bezpieczniej jest pominąć liczbę i wskazać miejsce, gdzie użytkownik może sprawdzić aktualny warunek. Dzięki temu artykuł pozostaje użyteczny nawet wtedy, gdy operator zmienia limit lub zasady konkretnej metody.
Jak czytać status wypłaty
Status transakcji może pomagać ustalić, na którym etapie znajduje się dyspozycja. Zlecenie oczekujące nie jest tym samym co środki wysłane do operatora płatności. Po zatwierdzeniu przez kasyno dalszy czas może zależeć od zewnętrznej infrastruktury. Jeśli interfejs rozróżnia te stany, warto zanotować moment zmiany statusu przed oceną, gdzie faktycznie powstało opóźnienie.
Nie warto składać kilku identycznych dyspozycji tylko dlatego, że pierwsza nie pojawiła się natychmiast na rachunku. Najpierw należy sprawdzić historię transakcji i komunikaty systemowe. Powielanie zleceń może utrudnić ocenę sytuacji i nie skraca procesu.
Wypłata a wcześniejsza wpłata
Wpłata i wypłata to powiązane, ale odrębne procesy. Strona wpłaty opisuje kanały zasilania konta i sposób sprawdzania parametrów depozytu. Przy wypłacie może mieć znaczenie wcześniejsza metoda, ale nie należy automatycznie zakładać, że dokładnie ten sam kanał będzie dostępny do odbioru środków.
Najrozsądniej jeszcze przed większym depozytem sprawdzić sekcję wypłat po zalogowaniu. Pozwala to zobaczyć, jakie opcje są faktycznie dostępne dla konta i czy system wskazuje dodatkowe wymagania. Szerszy kontekst metod znajdziesz na stronie płatności.
Jak przygotować konto przed wypłatą
Przed zleceniem warto sprawdzić trzy grupy danych: dane profilu, status weryfikacji oraz informacje dotyczące metody odbioru środków. Im mniej rozbieżności między profilem a używanym rachunkiem lub portfelem, tym łatwiej zrozumieć ewentualny komunikat systemu. Nie oznacza to gwarancji szybkości, lecz ogranicza problemy wynikające z oczywistych niezgodności.
Jeżeli konto wymaga aktualizacji danych, należy użyć funkcji dostępnych w profilu lub oficjalnego kanału wsparcia. Artykuł nie opisuje sposobów omijania weryfikacji, zmiany kraju lub używania metod należących do innych osób. Takie działania nie są częścią prawidłowego procesu wypłaty.
Lista kontrolna przed zleceniem
- Sprawdź, czy wybrana metoda jest aktualnie widoczna na koncie.
- Zweryfikuj walutę i kwotę dyspozycji.
- Przeczytaj komunikaty o KYC lub dodatkowej weryfikacji.
- Sprawdź zakres kwot, jeśli jest pokazany w interfejsie.
- Sprawdź, czy system wyświetla opłatę lub inną informację przy metodzie.
- Zapisz status transakcji po zatwierdzeniu.
- Nie utożsamiaj czasu processingu z czasem księgowania w banku lub portfelu.
Ta lista nie zastępuje warunków operatora. Jej celem jest pomóc rozdzielić parametry, które często są wrzucane do jednego pojęcia „czas wypłaty”.
Co zrobić, gdy wypłata trwa dłużej, niż oczekujesz
Najpierw sprawdź status dyspozycji i czy system oczekuje działania po twojej stronie. Jeśli widnieje prośba o weryfikację, należy ją rozwiązać przed oceną dalszego czasu. Jeśli status wskazuje, że środki zostały już przekazane, kolejnym krokiem jest sprawdzenie danych metody oraz ewentualnego statusu po stronie banku lub dostawcy.
Przy kontakcie z obsługą warto podać identyfikator transakcji, datę zlecenia, metodę i aktualny status widoczny na koncie, bez przesyłania w otwartym kanale haseł lub pełnych danych płatniczych. To pomaga zawęzić problem do konkretnego etapu zamiast pytać ogólnie, dlaczego „wypłata nie przyszła”.
Wypłaty a polski kontekst
Ta strona opisuje mechanikę wypłat i nie stanowi deklaracji, że marka posiada polską licencję. Kwestie prawne i status działalności są osobnym tematem opisanym na stronie zasady dla Polski. Status licencji nie zmienia faktu, że parametry płatności trzeba oceniać na podstawie bieżącej kasy i źródeł właściwych dla danego kanału.
W praktyce użytkownik powinien oddzielić trzy pytania: czy metoda jest dostępna, jakie warunki pokazuje operator przy konkretnej dyspozycji oraz jaki status prawny ma usługa w Polsce. Łączenie tych tematów w jedną prostą etykietę prowadzi do mniej precyzyjnych wniosków.
Jak porównywać metody wypłaty bez fałszywej precyzji
Przy wyborze metody warto porównywać nie tylko deklarowaną szybkość, lecz cały zestaw cech widocznych na koncie. Najważniejsze są dostępność dla konkretnego profilu, waluta, zakres kwot, ewentualny koszt pokazany przed zatwierdzeniem oraz to, czy metoda wymaga dodatkowego kroku po stronie użytkownika. Jeśli interfejs prezentuje kilka opcji, lepiej ocenić je według tych kryteriów niż kierować się pojedynczym hasłem o szybkości.
W praktyce metoda, która wygląda na najprostszą, nie zawsze będzie najlepsza dla każdej sytuacji. Użytkownik może preferować rachunek bankowy ze względu na łatwe śledzenie historii, portfel ze względu na wygodę albo inny kanał ze względu na dostępność na koncie. Artykuł nie przypisuje tym kategoriom stałego rankingu, ponieważ ich parametry mogą się zmieniać.
Jak prowadzić własny zapis sprawy
Jeżeli wypłata wymaga wyjaśnienia, pomocne jest zachowanie podstawowych informacji: daty zlecenia, metody, kwoty, identyfikatora transakcji i kolejnych statusów widocznych w historii. Nie trzeba zapisywać haseł, pełnych numerów kart ani wrażliwych danych dokumentów. Wystarczy zestaw danych operacyjnych, który pozwala odtworzyć przebieg dyspozycji.
Taki zapis pomaga odróżnić zmianę statusu od faktycznego braku postępu. Ułatwia też kontakt z obsługą, bo pytanie może dotyczyć konkretnej transakcji i konkretnego etapu. To praktyczniejsze niż opieranie się na pamięci lub porównywaniu własnej sprawy z anonimowym komentarzem innego użytkownika.
Kiedy ponownie sprawdzić parametry wypłaty
Parametry wypłaty warto odczytać ponownie przed każdą większą dyspozycją, szczególnie gdy od poprzedniej wypłaty minęło dużo czasu albo zmieniła się metoda płatności. Limity, opłaty i dostępne kanały mogą być prezentowane inaczej zależnie od konta i aktualnej konfiguracji kasy.
Jeżeli wypłata wymaga dodatkowego kroku, należy najpierw ustalić, czy dotyczy on KYC, wyboru metody czy samego statusu zlecenia. Rozdzielenie tych przyczyn ułatwia rozmowę z obsługą i ogranicza ryzyko wielokrotnego składania tej samej dyspozycji bez rozwiązania pierwotnego problemu.
Najważniejszy wniosek
Wypłata nie jest jednym etapem i nie powinna być oceniana jedną uniwersalną liczbą. Najpierw powstaje dyspozycja, potem może pojawić się KYC, następnie wewnętrzne przetwarzanie, a na końcu rozliczenie przez zewnętrzną metodę. Dostępne informacje pozwalają opisać kolejne etapy i obecność wielu kategorii płatności, ale nie dają podstaw do obiecywania jednego dokładnego czasu, limitu ani kosztu dla wszystkich użytkowników.
Jeśli potrzebujesz szerszej oceny marki, wróć do recenzja Janusz Casino. Dla konkretnej wypłaty pierwszeństwo mają parametry i komunikaty pokazane na aktualnym koncie.